


Banco PicPay: Cartão, Pix e +
4,5464.00 Avaliações
Especificações do app
- Versão
- 11.160.0
- Atualizado em
- Licença
- Free
- Downloads
- 100.000.000+
- Desenvolvedor
- PicPay
- Categorias
- Finanças
- Plataforma
- Android, iOS
Capturas de tela
 Análise de AppCompare
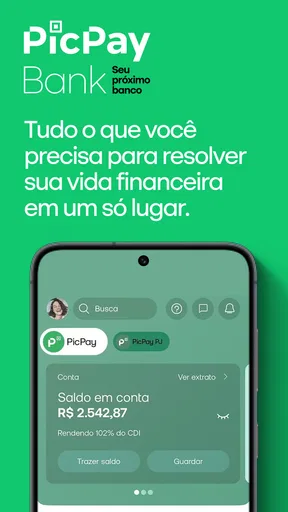
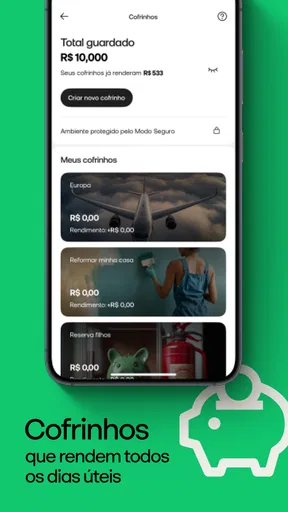
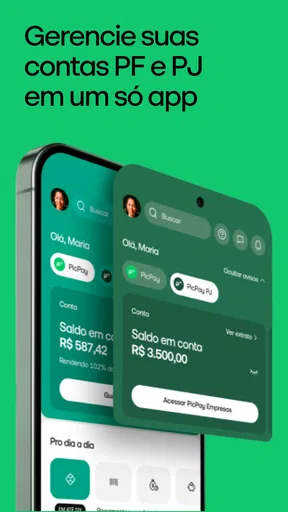
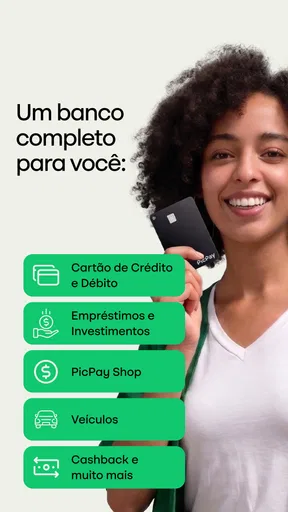
Eu vejo o Banco PicPay como uma opção prática para quem quer concentrar tarefas financeiras do dia a dia em um só aplicativo. Ele combina conta, Pix, cartão, crédito, empréstimos, consignado e investimentos em uma experiência voltada para o uso frequente, sem cobrar pelo download. Na minha experiência, o maior atrativo não é uma função isolada, mas a possibilidade de começar com uma necessidade simples e continuar resolvendo outras etapas no mesmo ambiente.
O aplicativo é desenvolvido pela PicPay e aparece na categoria de finanças. No Google Play, mantém média de 4,5 estrelas com cerca de 2,7 milhões de avaliações, além de ultrapassar 100 milhões de instalações. Esses números ajudam a mostrar o alcance do serviço, mas não substituem a análise do que realmente importa: se o fluxo combina com a maneira como você organiza seu dinheiro.
Do pagamento cotidiano ao controle financeiro
Ao olhar para o PicPay como parte da rotina financeira, eu começaria pela rapidez esperada nas tarefas simples e pela forma como o uso pode ficar mais exigente quando várias operações se acumulam. Também vale pensar no que ajuda a manter a experiência estável: conferir cada etapa, reservar tempo para decisões importantes e não depender de uma única tentativa quando algo urgente precisa ser feito.
O ponto de partida: uma necessidade simples
Imagine uma situação comum: você precisa pagar alguém, receber um valor, acompanhar uma compra no cartão ou verificar se existe uma alternativa de crédito. Em vez de abrir aplicativos diferentes para cada tarefa, o PicPay tenta colocar essas ações dentro de uma mesma jornada. Essa proposta é especialmente útil para quem prefere resolver tudo pelo celular e não quer depender de uma agência ou de várias interfaces.
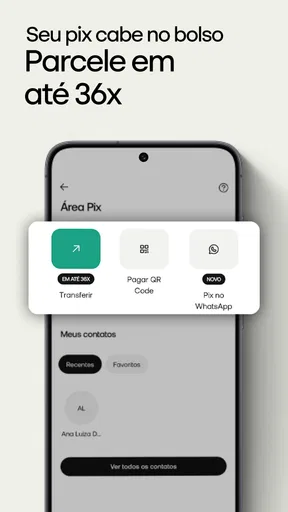
Eu começaria pelo uso mais direto, o Pix. A operação tende a ser familiar para quem já usa pagamentos instantâneos: você escolhe a função, informa ou seleciona o destinatário, confere os dados e autoriza a transferência. O detalhe que considero mais importante é fazer essa conferência com calma antes de confirmar, principalmente quando o pagamento parte de uma conversa, de um anúncio ou de uma cobrança recebida por mensagem.
Depois do pagamento, o aplicativo passa a funcionar como um ponto de acompanhamento. O histórico ajuda a identificar o que saiu, quando saiu e qual foi o contexto da movimentação. Para mim, essa etapa é mais valiosa do que simplesmente enviar dinheiro, porque permite revisar o caminho percorrido e perceber gastos recorrentes que costumam passar despercebidos.
Como eu organizaria o fluxo dentro do app
Eu separaria o uso em três momentos. Primeiro, resolveria a movimentação imediata, como um Pix ou uma consulta de saldo. Em seguida, verificaria o cartão e os lançamentos relacionados, evitando misturar uma compra futura com dinheiro já disponível. Por fim, só analisaria crédito, empréstimo ou investimento depois de entender o impacto no orçamento.
Vale a pena ler antes de escolher

Dragon Mania: A Lenda entre dragões, notificações e sessões curtas

Google Notícias organiza a leitura, mas deixa a conversa de fora

Vita Mahjong: uma pausa de estratégia que pede atenção

Pixel Art transforma colorir num ritual solitário que ganha vida ao ser partilhado
Transforme a Previsão do Tempo com The Weather Channel
Hungry Shark Evolution: Ataque testa os limites quando tudo corre mal
Essa ordem parece simples, mas evita um erro comum: entrar no aplicativo procurando uma solução rápida e aceitar uma alternativa financeira sem comparar o compromisso que vem depois. O PicPay reúne essas possibilidades, porém a conveniência da proximidade também exige disciplina. Ter cartão, crédito e empréstimo na mesma tela pode facilitar a vida, mas não elimina juros, prazos ou a necessidade de planejamento.
Um uso interessante é tratar o histórico como uma espécie de diário financeiro. Ao receber um pagamento, eu conferiria se o valor realmente entrou; após uma compra, verificaria se o lançamento corresponde ao que foi combinado; e, ao fazer um Pix, guardaria mentalmente a finalidade da transferência. Esse hábito torna mais fácil encontrar divergências e controlar pequenos gastos.
O papel do cartão na rotina
O cartão faz sentido para quem quer centralizar compras e acompanhar os lançamentos no mesmo lugar das demais movimentações. Eu o usaria com uma regra clara: o limite não deve ser confundido com renda disponível. O aplicativo pode tornar o acompanhamento mais acessível, mas a decisão de comprar continua dependendo do orçamento fora da tela.
Para compras parceladas, vale observar o efeito acumulado. Uma parcela isolada pode parecer pequena, enquanto várias compras feitas em momentos diferentes comprometem os próximos meses. O melhor uso, na minha opinião, é consultar os lançamentos antes de assumir uma nova despesa e manter uma margem para contas essenciais.
Também vejo uma diferença relevante entre usar o cartão como meio de pagamento e usar o ecossistema financeiro do app como ferramenta de decisão. No primeiro caso, ele apenas facilita a compra. No segundo, o histórico e a visão conjunta podem ajudar a entender para onde o dinheiro está indo. Essa segunda utilidade depende de você realmente revisar as informações, não apenas abrir o aplicativo quando precisa pagar.
Quando crédito e empréstimo entram na conversa
Crédito e empréstimos podem ser úteis em situações específicas, como uma despesa inesperada ou uma necessidade que não cabe no fluxo normal do mês. Ainda assim, eu não trataria a presença dessas opções como convite para contratar. Antes de avançar, compararia o valor total a pagar, o prazo e o efeito das parcelas sobre as despesas fixas.
O mesmo cuidado vale para o consignado. Ele pode atender a um público que procura esse tipo de operação, mas a conveniência de uma parcela descontada de forma recorrente não torna o compromisso leve. Eu só seguiria adiante com uma finalidade definida e depois de verificar se a renda continuará suficiente para as demais contas.
Uma vantagem prática de ter essas alternativas próximas é poder iniciar a pesquisa sem trocar de plataforma. A desvantagem é que a transição entre “consultar” e “contratar” pode parecer curta. Por isso, eu leria cada etapa, salvaria as condições apresentadas para comparação e evitaria decidir sob pressão, especialmente quando a necessidade financeira é urgente.
Investimentos sem misturar objetivos
A área de investimentos pode ser interessante para quem está começando a organizar dinheiro além da conta corrente. Eu vejo valor em ter esse assunto no mesmo aplicativo, porque a pessoa consegue relacionar o dinheiro disponível, os pagamentos próximos e o valor que pretende separar.
Mesmo assim, eu não colocaria toda a reserva no primeiro produto que aparecer. Antes de investir, definiria o objetivo: guardar para uma emergência, planejar uma compra ou simplesmente evitar que o dinheiro fique parado. O prazo e a facilidade de resgate precisam combinar com essa finalidade.
Esse é um ponto em que a centralização ajuda, mas também pode induzir a decisões apressadas. Uma tela simples não significa que todos os produtos têm o mesmo risco, prazo ou liquidez. Para quem ainda não entende essas diferenças, o melhor caminho é começar com valores compatíveis com o próprio conhecimento e estudar antes de ampliar a exposição.
As passagens entre uma etapa e outra
O fluxo financeiro raramente termina no botão de confirmação. Depois de um Pix, existe a conferência do recibo e do histórico. Depois de uma compra, vem o acompanhamento do lançamento. Depois de uma contratação, é preciso controlar parcelas e vencimentos. O aplicativo pode reunir essas etapas, mas a responsabilidade de fazer a ligação entre elas continua sendo do usuário.
Eu prestaria atenção especial ao momento em que uma operação sai do saldo imediato e passa a afetar o futuro. Um pagamento reduz o dinheiro disponível agora; uma compra no cartão compromete uma fatura; um empréstimo cria parcelas; um investimento pode mudar a disponibilidade do valor. São resultados diferentes, mesmo quando aparecem dentro do mesmo app.
Para uma família, essa distinção também ajuda na conversa sobre dinheiro. Uma pessoa pode fazer o pagamento, outra acompanhar o cartão e uma terceira cuidar do planejamento. O PicPay pode servir como ponto de consulta, mas não substitui a combinação de responsabilidades e a conferência dos valores entre quem participa da rotina.
Um cenário realista: pagar, acompanhar e decidir
Suponha que eu precise pagar um profissional por um serviço. Eu abriria o PicPay, escolheria o Pix, revisaria nome e valor e confirmaria a operação. Depois, verificaria o registro no histórico para não depender apenas da memória. Se o serviço tivesse sido pago com cartão em outra situação, eu faria uma conferência diferente, procurando o lançamento e observando como ele entrará na fatura.
Mais tarde, se surgisse uma despesa inesperada, eu evitaria clicar diretamente em empréstimo. Primeiro, calcularia quanto já está comprometido no mês e quanto consigo pagar sem atrasar outras obrigações. Só então usaria a área de crédito para conhecer as condições. O resultado ideal não é simplesmente conseguir dinheiro, mas resolver o problema sem transformar uma emergência em uma sequência de parcelas difíceis.
Se sobrasse uma quantia depois das contas, eu avaliaria a área de investimentos separadamente. O dinheiro destinado a uma emergência precisa continuar acessível; o que tem objetivo de longo prazo pode seguir outra lógica. Essa separação mental é uma das melhores formas de aproveitar a variedade do aplicativo sem tratar todos os recursos como se fossem equivalentes.
Onde a experiência pode travar
A maior limitação que percebo é justamente a amplitude. Um aplicativo que reúne pagamentos, cartão, crédito, consignado e investimentos pode parecer muito conveniente no início, mas também exige atenção para localizar a função certa e entender o que cada tela representa. Quem prefere uma experiência extremamente enxuta talvez se sinta melhor com uma conta voltada apenas a pagamentos.
Também existe uma diferença entre ter acesso a uma área e obter uma condição adequada para o próprio perfil. Crédito, empréstimos e cartão dependem de análise e de critérios específicos. Portanto, eu não escolheria o PicPay presumindo que todas as opções estarão disponíveis da maneira esperada. A decisão deve considerar o que aparece para você e o custo efetivo da operação, não apenas a variedade anunciada.
Outro ponto de atrito é a concentração de decisões sensíveis no celular. Se o aparelho estiver sem bateria, com acesso difícil ou em uma situação de conexão instável, uma tarefa urgente pode se tornar mais demorada. Eu manteria métodos de contato e organização para situações excepcionais, além de revisar cuidadosamente qualquer solicitação inesperada de código ou confirmação.
Para quem gosta de comparar bancos, corretoras e carteiras digitais separadamente, a centralização pode não ser suficiente. Uma instituição especializada pode oferecer uma experiência mais profunda em determinada área, enquanto o PicPay prioriza a conveniência de reunir várias necessidades. A escolha depende do que você valoriza mais: amplitude em um só lugar ou especialização por serviço.
Privacidade, segurança e hábitos que fazem diferença
Eu não usaria um aplicativo financeiro de maneira automática. Bloqueio de tela, cuidado com mensagens recebidas e conferência do destinatário antes de qualquer Pix são hábitos básicos, mas fazem uma diferença enorme. Também evitaria iniciar operações financeiras em aparelhos de outras pessoas ou deixar a conta aberta depois de concluir uma tarefa.
Antes de confirmar um pagamento, eu conferiria o nome exibido e o valor. Antes de contratar crédito, leria o resumo completo. Antes de investir, verificaria se o produto combina com o objetivo. Essa sequência parece óbvia, porém é exatamente o tipo de procedimento que reduz erros quando o usuário está com pressa.
Se houver uma movimentação que eu não reconheça, a primeira atitude seria interromper novas operações e revisar o histórico com atenção. Em seguida, eu procuraria os canais oficiais de atendimento disponíveis no próprio aplicativo ou na comunicação legítima da empresa, evitando números e links enviados por terceiros.
Compatibilidade e acesso
O Banco PicPay é gratuito para baixar, tem classificação PEGI 3 e exige Android 7.0 ou superior. A versão atual é a 11.160.0. Na prática, isso torna o aplicativo acessível para muitos aparelhos Android, mas eu ainda verificaria se o sistema está atualizado e se há espaço suficiente para manter o app funcionando sem problemas.
O fato de ser gratuito não significa que todas as operações financeiras tenham o mesmo custo. Download e uso do aplicativo são uma coisa; tarifas, juros, condições de crédito e regras específicas de cada serviço são outra. Eu sempre separaria essas duas ideias antes de tomar uma decisão.
O app foi lançado em 11 de janeiro de 2018 e, desde então, tornou-se uma presença bastante conhecida entre os serviços financeiros móveis. A escala ajuda a explicar por que ele pode ser uma escolha conveniente para quem quer uma carteira digital com recursos bancários, mas também reforça a necessidade de avaliar a experiência individual, pois popularidade não garante que o fluxo seja ideal para todos.
Para quem eu recomendaria
Eu recomendaria o PicPay a quem faz muitos pagamentos pelo celular, usa Pix com frequência e prefere acompanhar cartão, saldo e outras possibilidades financeiras em um único ambiente. Ele também pode ser uma porta de entrada interessante para quem está começando a organizar investimentos e quer visualizar essa tarefa junto das movimentações diárias.
Ele é particularmente útil para quem valoriza rapidez entre uma ação e outra. Receber, pagar, acompanhar uma compra e pesquisar uma solução de crédito sem trocar constantemente de aplicativo pode economizar tempo. O ganho, porém, aparece mais quando a pessoa mantém uma rotina de conferência e não trata a conta como uma caixa-preta.
Para quem eu escolheria outra solução
Eu procuraria uma alternativa se a prioridade fosse uma instituição extremamente especializada em investimentos, uma ferramenta avançada de orçamento ou uma conta dedicada exclusivamente a pagamentos simples. Também teria cautela se a pessoa costuma contratar crédito por impulso ou não acompanha faturas e parcelas, porque a variedade de recursos pode aumentar a tentação de resolver tudo com uma nova operação.
Quem precisa de atendimento presencial ou prefere lidar com dinheiro por canais tradicionais talvez não se adapte tão bem a uma experiência centrada no celular. Da mesma forma, quem quer comparar cada produto em plataformas diferentes pode achar mais adequado manter uma conta para pagamentos, outra para investimentos e outra para crédito, desde que consiga controlar essa divisão.
Minha conclusão depois de seguir o fluxo completo
O Banco PicPay funciona melhor quando eu o encaro como uma central de tarefas financeiras, não como uma solução automática para todos os problemas de dinheiro. O caminho começa bem com um Pix ou uma consulta simples, passa pelo histórico e pelo cartão, e pode avançar para crédito ou investimentos. Em cada passagem, porém, é preciso entender que o tipo de compromisso mudou.
O resultado é uma experiência conveniente, ampla e adequada para quem quer reduzir a quantidade de aplicativos usados no cotidiano. A nota média de 4,5 e a marca de mais de 100 milhões de instalações mostram que ele alcançou um público enorme, mas minha recomendação continua condicionada ao seu estilo de vida e à sua disciplina financeira.
Minha opinião final é positiva, com uma ressalva importante: use a centralização para ganhar clareza, não para acelerar decisões. Para Pix, pagamentos e acompanhamento diário, eu considero o aplicativo bastante prático. Para crédito, consignado e investimentos, eu usaria as áreas como ponto de pesquisa e só avançaria depois de comparar custos, prazos e objetivos. É essa postura que transforma a conveniência do PicPay em uma ferramenta realmente útil.
Se você procura uma conta digital gratuita para começar, quer testar um fluxo de pagamentos pelo celular e gosta da ideia de manter várias funções próximas, vale experimentar. Se busca especialização profunda ou prefere separar completamente pagamentos, investimentos e empréstimos, outra combinação de serviços pode fazer mais sentido. O PicPay entrega amplitude; o bom resultado depende de como você conduz cada etapa.
Prós
- Abertura de conta totalmente digital e geralmente rápida.
- Pix
- pagamentos e transferências reunidos em uma única aplicação.
- Cartão virtual facilita compras online com mais segurança.
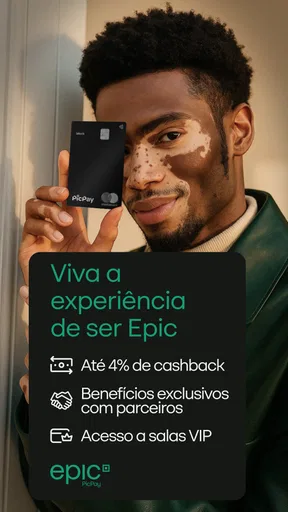
- Oferece cashback e promoções em parceiros selecionados.
- Permite pagar boletos e recarregar o celular pelo app.
Contras
- Alguns serviços e limites dependem de análise de crédito.
- As promoções de cashback podem ter regras e prazos específicos.
- O suporte pode demorar em casos que exigem atendimento humano.
- Certas operações podem cobrar tarifas conforme o perfil do cliente.
- A oferta de produtos financeiros pode variar entre usuários.
Perguntas frequentes sobre Banco PicPay: Cartão, Pix e +
O que é o Banco PicPay e quais serviços estão disponíveis no aplicativo?
O Banco PicPay reúne serviços financeiros em um único aplicativo, incluindo conta digital, transferências via Pix, pagamentos de contas, recargas, cartão e recursos para organizar o dinheiro. A disponibilidade de algumas funções pode variar conforme o perfil do cliente, análise de segurança, atualização do app e regras vigentes. Antes de usar, é importante conferir tarifas, limites e condições diretamente na plataforma.
Como funciona o cartão PicPay e como posso solicitar o meu?
O cartão PicPay pode ser solicitado pelo próprio aplicativo, mas a aprovação, a modalidade oferecida e o limite dependem de uma análise de crédito e de outros critérios internos. Depois da aprovação, o usuário acompanha a entrega, desbloqueia o cartão e administra as opções pelo app. Verifique se há diferenças entre cartão físico e virtual, além de possíveis tarifas, benefícios e regras de uso.
É seguro fazer Pix e movimentar dinheiro pelo PicPay?
O PicPay utiliza recursos de segurança para proteger o acesso à conta e as transações, como senha, confirmação de identidade e mecanismos de monitoramento. Mesmo assim, a segurança também depende do usuário: nunca compartilhe códigos, senhas ou dados de confirmação, evite links suspeitos e confira cuidadosamente o nome do destinatário antes de concluir um Pix. Em caso de problema, utilize os canais oficiais de suporte.
O PicPay cobra tarifas para Pix, pagamentos e outros serviços?
As tarifas podem depender do tipo de operação, do perfil da conta, do meio de pagamento escolhido e das condições comerciais vigentes. Muitas funções para pessoa física podem ser gratuitas, mas isso não significa que todas as transações terão o mesmo tratamento. Antes de confirmar qualquer operação, observe o resumo exibido no aplicativo e consulte a tabela de tarifas para evitar custos inesperados.
O que fazer se eu tiver problemas com acesso, Pix, cartão ou uma transação?
Em caso de acesso bloqueado, Pix não reconhecido, cartão perdido ou transação com problema, abra o aplicativo e procure a área de ajuda e atendimento oficial. Tenha em mãos informações como data, valor e comprovantes, sem enviar senhas ou códigos de autenticação. Se suspeitar de fraude, bloqueie o cartão ou a conta imediatamente e contate o suporte pelos canais legítimos do PicPay.


